Bảo hiểm du lịch chi trả những gì xảy ra ngoài lãnh thổ Việt Nam: cấp cứu y tế, nằm viện, hủy hoặc trễ chuyến, thất lạc hành lý. Với một số nước, nó còn là giấy tờ bắt buộc trong hồ sơ xin visa. Trang này giải thích khi nào cần, mua mức nào là đủ, và những điểm loại trừ hay khiến khách hụt hẫng lúc đòi bồi thường.
Ba nhóm khách thường mua
1. Người đang làm hồ sơ xin visa
Đây là nhóm bắt buộc phải mua. Khối Schengen đòi mức tối thiểu 30.000 EUR, phủ toàn khối và trọn thời gian lưu trú. Thiếu hoặc sai chuẩn là hồ sơ bị trả.
Xem chi tiết bảo hiểm du lịch Schengen →
2. Người đi tự túc, không cần visa
Không ai bắt buộc, nhưng đây lại là nhóm cần thật. Một ca cấp cứu ở Nhật, Singapore hay châu Âu dễ lên tới hàng trăm triệu đồng, và bệnh viện nước ngoài không chấp nhận thẻ bảo hiểm y tế Việt Nam.
3. Đoàn đi công tác hoặc du lịch trong nước
Doanh nghiệp tổ chức cho nhân viên hoặc công ty lữ hành mua cho khách. Loại này tính phí theo đầu người và số ngày, có thể cấp một đơn chung cho cả đoàn.
Quyền lợi chính gồm những gì
| Nhóm quyền lợi | Chi trả cho |
|---|---|
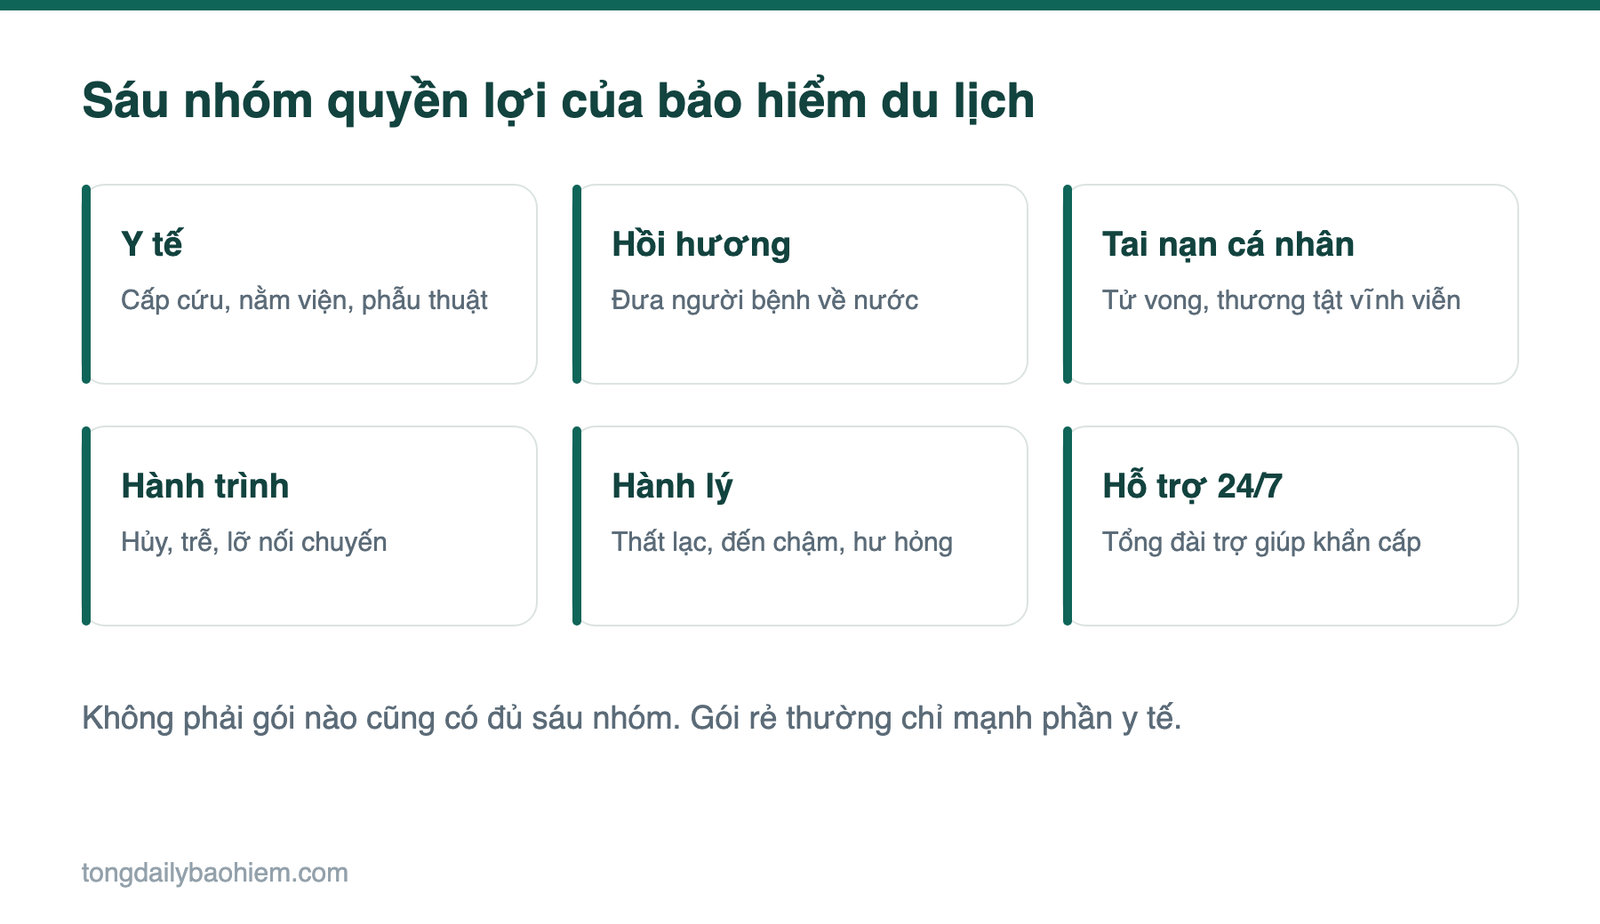
| Y tế | Cấp cứu, khám chữa bệnh, nằm viện, phẫu thuật khi đang ở nước ngoài |
| Hồi hương | Đưa người bệnh về nước, hoặc đưa thi hài về nước |
| Tai nạn cá nhân | Tử vong hoặc thương tật vĩnh viễn do tai nạn trong chuyến đi |
| Hành trình | Hủy chuyến, trễ chuyến, lỡ nối chuyến |
| Hành lý | Thất lạc, đến chậm, hư hỏng hành lý ký gửi |
| Hỗ trợ | Tổng đài trợ giúp khẩn cấp, thường hoạt động 24/7 |
Không phải gói nào cũng có đủ sáu nhóm. Gói rẻ thường chỉ mạnh phần y tế, còn phần hành trình và hành lý thì mức chi trả thấp. Khi chào phí chúng tôi luôn nói rõ gói nào cắt bớt quyền lợi gì.
Nên mua mức bao nhiêu
Đừng chọn theo cảm tính, chọn theo nơi đến. Chi phí y tế mỗi vùng chênh nhau rất xa.
- Xin visa Schengen — bắt buộc tối thiểu 30.000 EUR, đây là mức sàn chứ không phải mức nên mua
- Châu Âu, Mỹ, Canada, Nhật, Úc — nên cân nhắc mức cao hơn mức sàn, vì viện phí ở đây rất đắt
- Đông Nam Á, Đài Loan, Hàn Quốc — mức trung bình thường đã đủ dùng
- Trong nước — chủ yếu lo tai nạn và cấp cứu, mức thấp hơn nhiều
Những điểm loại trừ hay gây hiểu lầm
Đây là phần khách ít đọc nhất nhưng lại quyết định có được bồi thường hay không.
- Bệnh có sẵn. Bệnh đã được chẩn đoán trước chuyến đi thường bị loại trừ. Nếu Sếp có bệnh nền, nói trước để chúng tôi tìm sản phẩm nhận.
- Thể thao mạo hiểm. Leo núi, lặn bình khí, nhảy dù, trượt tuyết thường cần mua thêm điều khoản riêng.
- Mang thai. Phần lớn sản phẩm loại trừ thai sản và biến chứng thai kỳ.
- Rượu bia và chất kích thích. Tai nạn xảy ra khi đang say thường không được chi trả.
- Mua sau khi đã khởi hành. Đơn phải có hiệu lực trước khi rời Việt Nam.
Giữ lại toàn bộ hóa đơn gốc. Bồi thường bảo hiểm du lịch gần như luôn theo hình thức trả sau: Sếp thanh toán trước ở nước ngoài, về nước nộp hồ sơ để được hoàn. Mất hóa đơn là mất quyền lợi, dù quyền lợi đó có trong hợp đồng.
Đọc thêm
Xin báo giá bảo hiểm du lịch
Cho biết đi nước nào, ngày đi và ngày về, số người. Chúng tôi chào phí từ nhiều hãng để Sếp so sánh.
Điền form báo giá Nhắn ZaloCâu hỏi thường gặp
Càng sớm càng tốt nếu cần quyền lợi hủy chuyến, vì quyền lợi này chỉ có hiệu lực từ lúc cấp đơn. Nếu chỉ cần để xin visa thì mua trước ngày nộp hồ sơ là được.
Không. Bảo hiểm sức khỏe Việt Nam giới hạn phạm vi trong nước hoặc một số bệnh viện liên kết, không chi trả khi Sếp ở nước ngoài.
Được, nhưng biểu phí cao hơn và một số sản phẩm giới hạn tuổi tối đa. Cho chúng tôi biết năm sinh để chọn hãng phù hợp.
Có loại đơn theo năm dành cho người đi thường xuyên, thay vì mua lẻ từng chuyến. Nếu Sếp bay trên bốn chuyến một năm thì nên hỏi loại này.
Chúng tôi hoạt động với tư cách đại lý bảo hiểm cho VBI, Bảo Việt, BIC, Liberty và Pacific Cross. Hợp đồng và giấy chứng nhận bảo hiểm do công ty bảo hiểm cấp và chịu trách nhiệm chi trả. Quyền lợi, mức chi trả và điểm loại trừ áp dụng theo đúng quy tắc bảo hiểm của từng sản phẩm.